Casi el 68% de los argentinos agota sus ingresos a más tardar el día 20 de cada mes
Un relevamiento de Zentrix Consultora revela que el 67,7% de los encuestados agota sus ingresos a más tardar el día 20. Además, el 59,4% tomó deuda en los últimos seis meses y ocho de cada diez consideran que sus salarios pierden frente a la inflación.
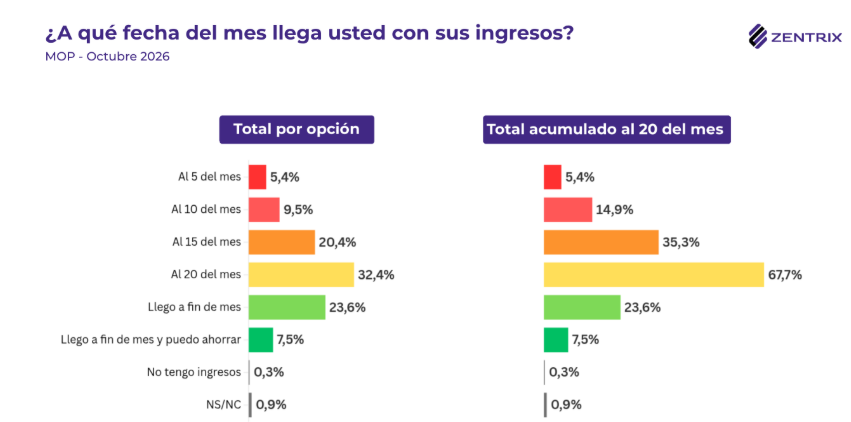
La dificultad para llegar a fin de mes continúa siendo uno de los principales problemas económicos de los argentinos. Según el Monitor de Opinión Pública (MOP) de octubre de 2026, elaborado por Zentrix Consultora, el 67,7% de los encuestados agota sus ingresos a más tardar el día 20 de cada mes, mientras que apenas el 31,1% consigue llegar hasta el final y solo el 7,5% declara tener capacidad de ahorro.
El relevamiento, realizado entre el 19 y el 30 de octubre sobre 1.278 casos de todo el país, también muestra que el 59,4% tomó alguna deuda o crédito durante los últimos seis meses. Entre quienes recurrieron al financiamiento, la mayoría lo hizo para afrontar necesidades cotidianas, como alimentos, salud, tarifas y servicios, en un contexto donde el 80,6% considera que sus ingresos no le ganan a la inflación.
Los resultados reflejan una situación que se mantiene respecto de septiembre. La proporción de personas que llega a fin de mes pasó del 34% al 31,1%, mientras que quienes pueden ahorrar descendieron del 9,8% al 7,5%. Aunque estas variaciones deben interpretarse con cautela por las características de la muestra, el estudio muestra la persistencia de las dificultades para sostener el consumo con los ingresos habituales.
Cuánto duran los ingresos y quiénes llegan a fin de mes
El informe permite dimensionar las diferencias en la capacidad económica de los hogares. Un 14,9% de los encuestados se queda sin ingresos a más tardar el día 10, mientras que el 35,3% ya agotó sus recursos al llegar a la mitad del mes. Para el día 20, la proporción acumulada alcanza el 67,7%.
Las diferencias se profundizan al analizar los resultados por clase social. En los sectores de menores ingresos, el 82,4% no supera el día 20, el 43,8% se queda sin dinero antes de finalizar la primera quincena y ninguno de los encuestados de ese segmento declaró capacidad de ahorro.
En la clase media, el 60,6% agota sus ingresos a más tardar el día 20, frente al 51,4% registrado en septiembre. Al mismo tiempo, la proporción que consigue llegar a fin de mes descendió del 48,5% al 37,6%, mientras que solamente el 8,3% puede ahorrar.
El contraste aparece en los sectores de mayores ingresos, donde el 75,6% llega a fin de mes y el 40% declara capacidad de ahorro. Estas diferencias muestran que las dificultades económicas no afectan de la misma manera a todos los sectores de la población.
El endeudamiento crece y se destina a cubrir necesidades básicas
Otro de los aspectos centrales del relevamiento es el destino de los créditos y las deudas. El 59,4% de los encuestados afirmó haberse endeudado en los últimos seis meses, frente al 56,2% registrado en septiembre.
Sin embargo, el dato más significativo está relacionado con los motivos del endeudamiento. Entre quienes tomaron deuda, el 57,7% lo hizo para afrontar gastos de alimentos y salud, mientras que otro 18,3% necesitó financiamiento para pagar tarifas y servicios. En conjunto, estas necesidades representan el 76% de las respuestas.
En contraste, solamente el 11,7% destinó el crédito a la compra de bienes durables y el 10,1% a afrontar gastos imprevistos.
La situación es especialmente compleja en los sectores de menores ingresos. En la clase baja, el 71,7% tomó deuda, y entre quienes lo hicieron, el 68,3% utilizó esos recursos para cubrir alimentos y salud. En la clase media, el 50,3% de los endeudados recurrió al financiamiento para gastos básicos y otro 27,6% para pagar servicios y tarifas.
El panorama cambia entre los sectores de mayores ingresos, donde el 52,7% de quienes se endeudaron utilizó el crédito para comprar bienes durables. Así, mientras para algunos hogares el financiamiento permite ampliar el consumo, para otros se convierte en una herramienta para sostener los gastos indispensables.
Los jóvenes, entre los sectores con mayores dificultades
El informe también identifica una situación particularmente desfavorable entre los menores de 40 años. En ese grupo, el 75% agota sus ingresos a más tardar el día 20, mientras que el 38,8% no supera la primera quincena y el 22,6% se queda sin dinero antes del día 10.
La capacidad de ahorro es especialmente reducida: solo el 2,1% de los jóvenes declara poder ahorrar, frente al 11,6% de las personas de entre 40 y 59 años y el 10,9% de los mayores de 60.
Además, el 62,7% de los menores de 40 años tomó alguna deuda durante los últimos seis meses, un porcentaje superior al promedio nacional.
Los datos reflejan las dificultades de este segmento para generar un respaldo económico que permita afrontar gastos extraordinarios, en un escenario donde buena parte de los ingresos se destina a sostener el consumo habitual.
Ocho de cada diez consideran que sus salarios pierden frente a la inflación
La percepción sobre el poder adquisitivo constituye otro de los indicadores relevantes del estudio. El 80,6% de los encuestados considera que su salario no le está ganando a la inflación, mientras que el 14,8% sostiene lo contrario.
Esta evaluación se mantiene elevada desde marzo y también aparece entre personas con distintas preferencias políticas.
Entre quienes votaron a la oposición en las elecciones legislativas de 2025, el 95,2% considera que sus ingresos pierden frente a la inflación. Sin embargo, la misma percepción alcanza al 59% de los votantes del oficialismo, mientras que el 33,5% de ese grupo sostiene que su salario sí está superando el aumento de los precios.
La encuesta también muestra un importante nivel de desconfianza sobre la correspondencia entre las estadísticas oficiales y los precios que perciben los consumidores.
El 69,6% considera que el dato de inflación publicado por el INDEC no refleja adecuadamente las variaciones de precios de su vida cotidiana, frente a un 28% que entiende que sí existe esa correspondencia.
Este indicador representa una medición de la percepción de los encuestados y no implica, por sí mismo, que las cifras oficiales de inflación sean incorrectas.
La situación económica del país se evalúa peor que la personal
El relevamiento muestra además una diferencia significativa entre la valoración de la situación económica individual y la evaluación sobre el conjunto del país.
Mientras que el 40,1% califica negativamente su situación económica personal, aproximadamente el 64% tiene una opinión negativa sobre la economía nacional. La evaluación positiva del país, por su parte, se ubica en torno al 16,5%.
La mirada crítica sobre la economía nacional alcanza al 75% en los sectores de menores ingresos, al 60,5% en la clase alta y al 52,4% en la clase media. Por edades, la evaluación negativa es más elevada entre los mayores de 60 años, con un 69,1%.
El informe también incorpora un apartado sobre potencial electoral hacia 2027, en el que analiza las preferencias y los niveles de rechazo hacia distintos dirigentes políticos. Los resultados muestran electorados con diferentes grados de adhesión, aunque esas mediciones no constituyen una proyección de resultados electorales.
Un problema que persiste en los hogares argentinos
Los datos del Monitor de Opinión Pública de octubre muestran que la dificultad económica no se limita a la evolución nominal de los salarios, sino también a cuántos días del mes pueden sostener los gastos habituales y qué proporción de la población necesita recurrir al crédito para cubrirlos.
La combinación de ingresos insuficientes, baja capacidad de ahorro y endeudamiento destinado a necesidades esenciales aparece con mayor intensidad entre los jóvenes y los sectores de menores recursos, aunque también alcanza a una proporción importante de la clase media.
El estudio fue realizado mediante una encuesta online no probabilística de 1.278 casos, con respuestas de personas mayores de 16 años y ponderación por variables sociodemográficas. La consultora informa un margen de error teórico de ±2,7%, aunque, por tratarse de una muestra no probabilística, ese valor no debe interpretarse como la precisión garantizada de una encuesta aleatoria.
Los resultados corresponden al ámbito nacional y no permiten establecer conclusiones específicas sobre Tierra del Fuego u otras jurisdicciones.
Más allá de esas limitaciones metodológicas, el relevamiento aporta una señal sobre las percepciones económicas de la población: para una parte mayoritaria de los consultados, el desafío cotidiano ya no es solamente cuánto dinero ingresa al hogar, sino cuánto tiempo alcanza y qué gastos deben financiarse con deuda para completar el mes.